
Stabilný mesačný výnos plynúci z portfólia stoviek až tisícok dlžníkov, distribuovaných naprieč všetkými odvetviami a regiónmi Slovenska. To je hlavný dôvod, pre ktorý sa čoraz viac investorov prikláňa k modelu peer-to-peer (P2P).
Na svetových finančných trhoch aktuálne vládne veľmi populárny investičný trend: private credit, čiže mimoburzové investovanie na privátnych trhoch. Nejde pritom len o krátkodobú záležitosť, práve naopak: podľa spoločnosti Bain & Co aktíva na súkromnom trhu porastú viac ako dvojnásobným tempom v porovnaní s verejnými aktívami a do roku 2032 dosiahnu hodnotu až 60 biliónov dolárov.
Peer-to-peer investovanie v skratke
Jedným z typov private credit investícií je aj model P2P. Tieto investície umožňujú fyzickým osobám zarábať na úverovaní domácností. Inými slovami, ako fyzická osoba sa môžete stať priamym veriteľom inej fyzickej osoby na základe zmluvy o pôžičke. Práve tá je teda veľmi zaujímavým investičným aktívom.
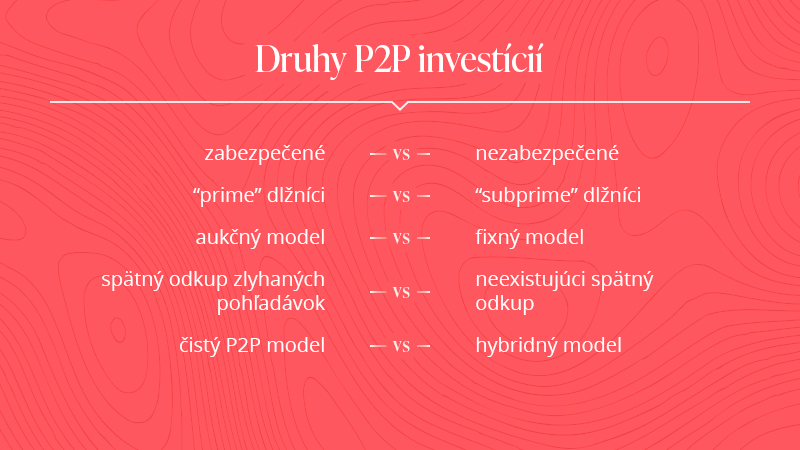
Pri P2P investíciách rozlišujeme niekoľko kľúčových parametrov. Prvým je zabezpečenie. Zabezpečená pôžička je viazaná na konkrétny hmotný majetok. Naopak, nezabezpečená pôžička je postavená na bonite dlžníka a zmluvnom záväzku vrátiť poskytnutú sumu aj s úrokmi. Pre investora predstavuje väčšie riziko, avšak ponúka vyššie úroky.
Pri tejto forme investovania existujú dve kategórie dlžníkov, a to prime a subprime. Líšia sa vo svojej schopnosti splácať záväzky, čo priamo ovplyvňuje výšku výnosu a mieru rizika pre investora. Kategória prime predstavuje nízke riziko a nižší výnos, zatiaľ čo subprime znamená vysoké riziko výmenou za možnosť vysokého výnosu.
Ďalším parametrom P2P investície je jej model, ktorý môže byť buď aukčný, alebo fixný. Tieto modely stanovujú, akým spôsobom sa určuje úroková sadzba a ako sa kapitál investorov páruje s požiadavkami dlžníkov. Pri aukčnom modeli o výške úroku rozhoduje trhová súťaž investorov, kým pri fixnom úrokovú sadzbu vopred pevne stanoví platforma na základe rizikového profilu dlžníka. Poznáme však aj takzvaný čistý a hybridný model. Tieto prístupy definujú, ako platformy prepájajú investorov s dlžníkmi a ako nakladajú s rizikom.
Posledným parametrom je možnosť spätného odkupu zlyhaných pohľadávok, respektíve jej absencia. Ide o kľúčový faktor, ktorý zásadne mení rizikový profil celej investície. Spätný odkup znamená, že ak dlžník prestane splácať, platforma pohľadávku od investora odkúpi. Pri jeho absencii, naopak, znáša plné riziko straty peňazí samotný investor.
„V našej spoločnosti pracujeme s nízkymi, nezabezpečenými pôžičkami, ktoré zabezpečujú vysokú diverzifikáciu portfólia,“ hovorí Michal Kiska, podpredseda predstavenstva spoločnosti Zinc Euro. „Ide o model fixných sadzieb, čo prináša investorom komfort a okamžité zložené úročenie, pretože ich finančné prostriedky sa v mene investorov bezodkladne požičiavajú dlžníkom,“ približuje ďalej M. Kiska. Medzi dôležité parametre P2P investície v Zinc Euro patrí aj spätný odkup zlyhaných pohľadávok za 100% nominálnej hodnoty zlyhanej istiny, čo je základom toho, že v Zinc Euro žiaden investor nikdy nestratil ani len cent zo svojej investície. Zároveň nemožnosť ísť do straty znamená, že každý jeden investor dosiahol počas každého mesiaca svojej investície pozitívny a zároveň aj vyplatiteľný výnos.
P2P investícia vs termínované účty
Termínované alebo sporiace účty sa z titulu ich vysokej bezpečnosti a nízkych výnosov zvyknú skôr nazývať „sporenie“ ako „investovanie“.
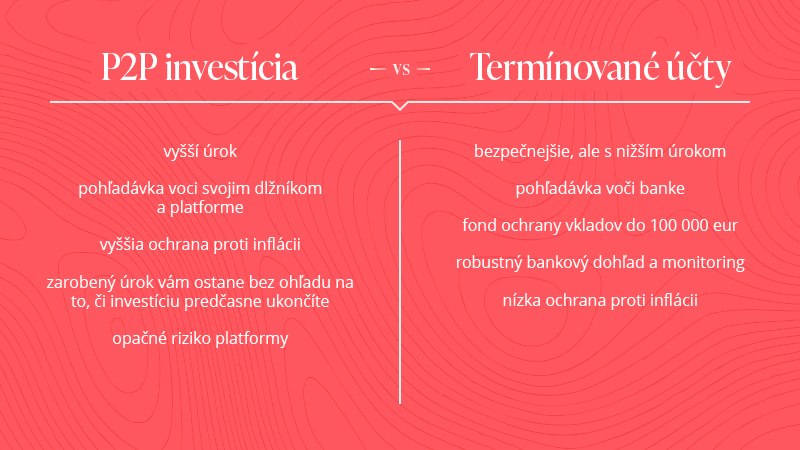
P2P investície so sebou prinášajú viacero kľúčových výhod. Poskytujú vyšší výnos, a teda lepšiu ochranu pred infláciou. Investor navyše nepríde o zarobený úrok ani pri predčasnom ukončení investície a pohľadávka vzniká priamo medzi ním a dlžníkom. Ich nevýhodou sú však vyššie operačné riziká samotnej platformy.
Na druhej strane, termínované vklady sú vo všeobecnosti považované za bezpečnejšiu alternatívu, čo garantuje Fond ochrany vkladov (do výšky 100 000 eur) a prísny bankový dohľad. Ich hlavnou nevýhodou je ale výrazne nižší úrok, ktorý často nedokáže pokryť ani infláciu.
P2P investícia vs akciové fondy a indexy
Akciové fondy a indexy sú najpopulárnejším investičným aktívom pre retailových investorov na celom svete – prináša im spôsob ako čo najefektívnejšie benefitovať z rastu globálnej ekonomiky.
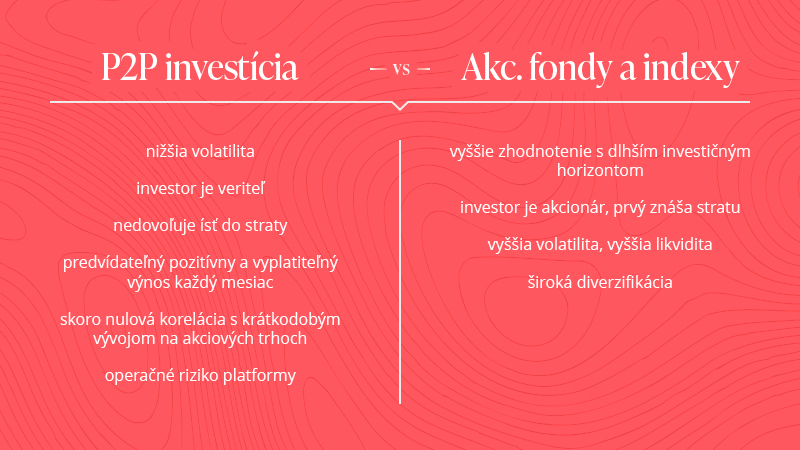
P2P investície sa vyznačujú nižšou volatilitou, minimalizujú riziko straty a ich korelácia s krátkodobým vývojom na akciových trhoch je takmer nulová. Výnos je predvídateľne pozitívny a vyplatiteľný každý mesiac. Investor v tomto vzťahu vystupuje ako veriteľ, pričom hlavným rizikom zostáva operačné riziko samotnej platformy.
Na druhej strane, akciové indexy ponúkajú v dlhšom investičnom horizonte potenciál vyššieho zhodnotenia a ťažia zo širokej diverzifikácie. Hoci sú vysoko likvidné, ich nevýhodou je značná volatilita. Investor tu vystupuje v pozícii akcionára a prípadnú stratu z poklesu trhov znáša ako prvý.
P2P vs Equity crowdfunding
Akcionárske investície do samostatných, zvyčajne začínajúcich spoločností, ponúkajú potenciálne veľmi vysoké zhodnotenie, ale s veľkým rizikom. Výnos sa realizuje až pri predaji podielu v spoločnosti
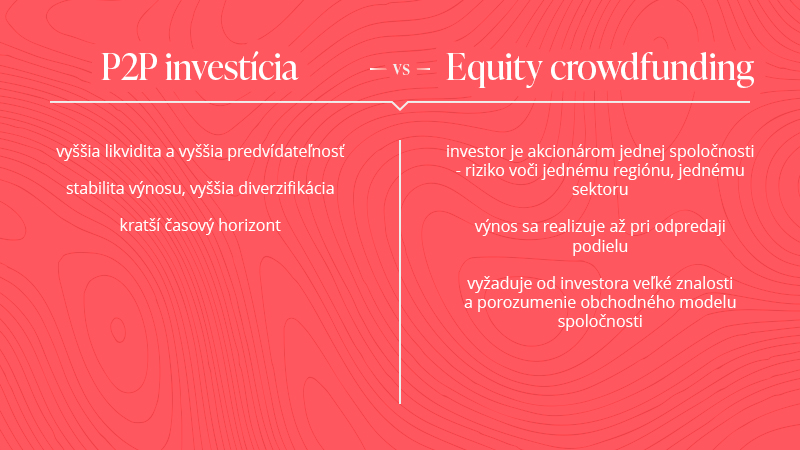
P2P investície sa vyznačujú vyššou likviditou a predvídateľnosťou. Oproti equity crowdfundingu ponúkajú stabilnejší výnos, širšiu mieru diverzifikácie a realizujú v kratšom časovom horizonte.
Pri equity crowdfundingu sa investor stáva akcionárom jednej konkrétnej spoločnosti, čo so sebou prináša vysoké regionálne i sektorové riziko. Tento prístup si vyžaduje hlboké porozumenie obchodného modelu danej firmy, pričom k výnosu sa investor dostáva zvyčajne až pri odpredaji svojho podielu.
P2P vs podnikové dlhopisy
Na Slovensku sú veľmi populárne medzi retailovými investormi aj podnikové dlhopisy. Atraktivitu dlhopisov podčiarkuje aj rýchly výpredaj štátnych dlhopisov Slovenskej republiky na jar roku 2025.
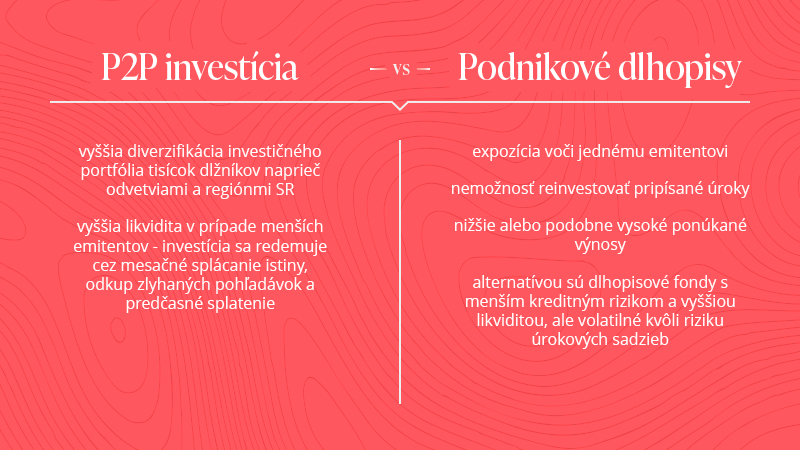
V porovnaní s podnikovými dlhopismi prinášajú P2P investície výrazne širšiu diverzifikáciu, a to až do tisícok dlžníkov naprieč odvetviami a regiónmi Slovenska. Zároveň ponúkajú vyššiu likviditu, najmä ak ich porovnávame s dlhopismi menších emitentov. Investícia sa investorovi priebežne vracia cez mesačné splátky istiny, spätné odkupy zlyhaných pohľadávok a predčasné splatenia.
Pri podnikových dlhopisoch platí, že ich stabilita a vývoj závisia od jediného emitenta. Zvyčajne pri nich nie je možné automaticky reinvestovať pripísané úroky a ponúkajú nižšie, prípadne podobné výnosy ako P2P. Rozloženie kreditného rizika viete dosiahnuť napríklad prostredníctvom dlhopisových fondov. Tie síce zvýšia likviditu, no sú volatílnejšie pre riziko zmeny úrokových sadzieb.
P2P vs nehnuteľnosti
Investícia do vlastníctva sekundárnej (investičnej) rezidenčnej nehnuteľnosti je dlhodobo jedným z najobľúbenejších investičných riešení.
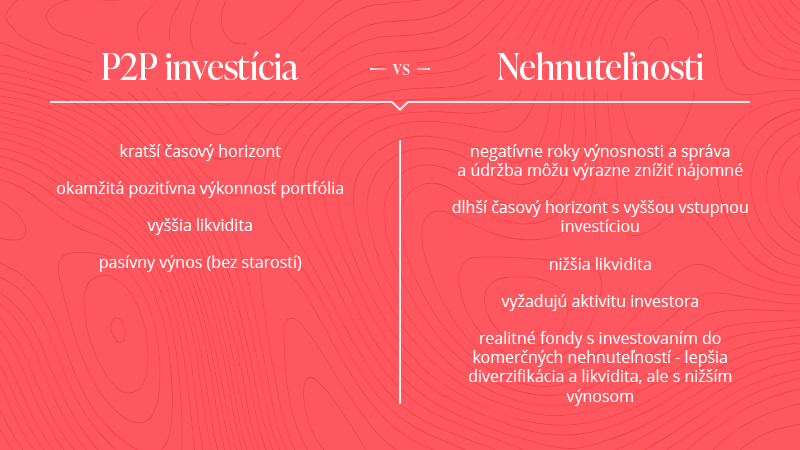
Aj pri nich sa však môže investor stretnúť s rokmi s negatívnym výnosom, pričom čistý zisk z nájmu neustále znižujú náklady na správu a údržbu. Takáto investícia si zároveň vyžaduje vyšší vstupný kapitál a dlhší investičný horizont. Pre nevyhnutnú aktivitu zo strany majiteľa tiež nejde o skutočne pasívny príjem, nehovoriac o jej pomerne nízkej likvidite. Riešením môžu byť realitné fondy zamerané na komerčné nehnuteľnosti. Tie síce zlepšujú diverzifikáciu a likviditu, no výsledkom býva spravidla nižší výnos.
P2P investície oproti tomu ponúkajú kratší časový horizont, okamžitú pozitívnu výkonnosť portfólia a lepšiu likviditu. Tým absolútne najväčším benefitom, a to najmä v prípade platformy Zinc Euro, je však to, že predstavujú plne pasívny príjem.
P2P vs komodity
Ďalšou zaujímavou investičnou príležitosťou sú investície do cenných kovov, surovín alebo poľnohospodárskych komodít (napríklad kakao).
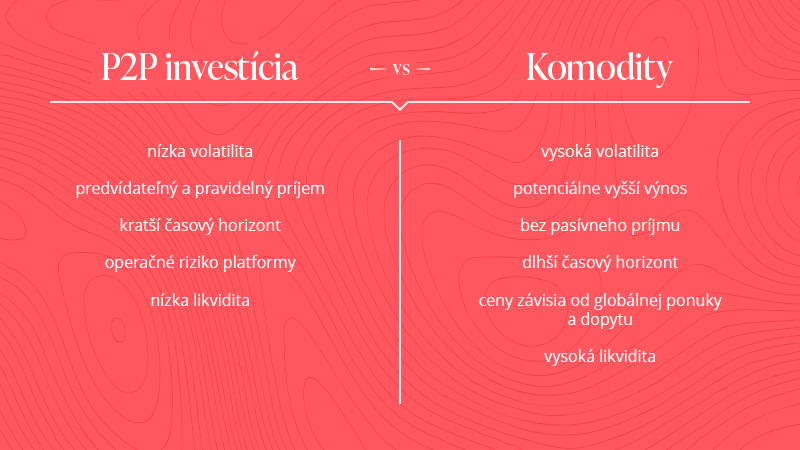
O komoditách platí, že predstavujú vysoko volatilné aktívum s potenciálom vyššieho zhodnotenia v dlhšom časovom horizonte. Opäť pri nich však absentuje možnosť generovať pravidelný pasívny príjem, pričom ich ceny podliehajú silným výkyvom na základe globálnej ponuky a dopytu. Ich výhodou je zvyčajne vysoká likvidita.
P2P investície sa, naopak, vyznačujú nízkou volatilitou. Ide o stabilný a predvídateľný zdroj pasívneho príjmu s kratším investičným horizontom. Daňou za túto stabilitu je však nižšia likvidita (v porovnaní s komoditnými trhmi) a nutnosť počítať s operačným rizikom samotnej platformy.
P2P vs kryptomeny
Investícia do samotných kryptomien ako Bitcoin alebo Ethereum a nie do technologickej infraštruktúry ako blockchain alebo DeFi, ktorá umožňuje obchodovanie s kryptomenami.
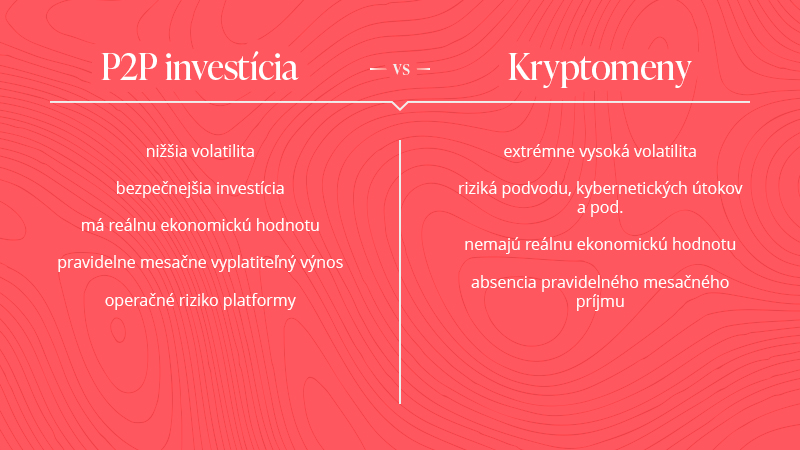
V porovnaní s investovaním do kryptomien ponúkajú P2P investície výrazne nižšiu volatilitu, vyššiu bezpečnosť a pravidelný mesačný výnos, pričom sú priamo naviazané na reálnu slovenskú ekonomiku. Opäť však treba pripomenúť existenciu operačného rizika spojeného so samotnou platformou.
Kryptomeny sa, na druhej strane, vyznačujú extrémne vysokou volatilitou, väčším rizikom podvodov či kybernetických útokov a ich hodnota spravidla nestojí na žiadnom reálnom ekonomickom fundamente. Taktiež nedokážu generovať pravidelný pasívny príjem, čiže zisk realizujete až ich odpredajom v tom správnom čase.
V nasledujúcom článku si viac priblížime hlavné parametre P2P investície (stabilita, likvidita, maturita a operačné riziko P2P platformy.)
Ak máte záujem o stabilné investovanie, spoľahnite sa na lídra v oblasti P2P investícií. V spoločnosti Zinc Euro vás radi týmto procesom prevedieme.