
Mimoburzové investovanie do spotrebiteľského financovania vs termínovaný vklad
Kým tradičné bankové produkty, ako sú termínované vklady, peniaze kvôli inflácii skôr pasívne konzervujú, mimoburzové investovanie so Zinc Euro predstavuje modernú alternatívu s reálnym zhodnotením.
Inflácia je neúprosná a najlepšie pred ňou svoj majetok ochránite rozumným zhodnotením. V dobe, keď ponechanie peňazí na bežnom či termínovanom účte znamená dobrovoľne sa vzdať ich hodnoty, prináša mimoburzové investovanie spôsob, ako môžete dosiahnuť atraktívny, no zároveň stabilný výnos.
Na jednej strane teda leží tradičná istota v podobe termínovaných vkladov, na druhej moderné, technologicky vyspelé investovanie do spotrebiteľského financovania. Ktorá cesta dáva v dnešnej dobe vašim peniazom väčší zmysel?
Dva svety finančného zhodnotenia
Pre rýchle a jednoduché porovnanie kľúčových parametrov oboch prístupov k investovaniu sme pre vás pripravili prehľadnú tabuľku.
Parameter | Termínovaný vklad v banke | Mimoburzové investovanie (Zinc Euro) |
Priemerný výnos | Nízky (zvyčajne 1 % až 3 % p.a.) | Atraktívny (dlhodobo od 5 % do 12 % p.a.) |
Vplyv inflácie | Často nepokrýva ani infláciu (reálna strata hodnoty) | Schopné infláciu prekonať a priniesť reálny zisk |
Dostupnosť prostriedkov | Prísne viazané (predčasný výber = strata úroku) | Nastaviteľná splatnosť, možnosť pravidelného mesačného vyplatenia výnosu |
Zabezpečenie / Riziko | Fond ochrany vkladov (do 100 000 €) | Diverzifikácia do stoviek pôžičiek + robustné zabezpečenie |
Flexibilita | Statický produkt s pevným úrokom | Možnosť reinvestovania a využitia zloženého úročenia |
Regulácia | Poskytovaný vysoko regulovanými bankami pod dohľadom NBS | Bez priamej regulácie NBS, spadá pod občiansky zákonník |
Termínované alebo sporiace účty sa vzhľadom na ich vysokú bezpečnosť a nízke výnosy zvyknú označovať skôr ako „sporenie“ než „investovanie“.
Výnos, ktorý poráža infláciu
Termínované vklady v komerčných bankách dnes ponúkajú úroky, ktoré po zdanení sotva držia krok s bežným nárastom cien v obchodoch. Vaša nominálna suma síce neklesne, no jej kúpna sila áno.
V Zinc Euro prepájame preverených slovenských dlžníkov s investormi. Vďaka tomu dokážeme našim investorom odovzdať podstatne vyššiu časť výnosu v porovnaní s tradičnými bankami.
Kým banka pri termínovanom vklade ponúka „pár drobných“, Zinc Euro otvára dvere k stabilným jednociferným až nízkym dvojciferným výnosom, ktoré infláciu nielen dorovnajú, ale aj bezpečne prekročia.
Flexibilita a zložené úročenie
Pri termínovanom vklade uzamknete peniaze na 1, 2 či 3 roky. Ak ich potrebujete skôr, banka vás potrestá stratou všetkých získaných úrokov. Navyše, úrok sa zvyčajne pripíše až na konci viazanosti.
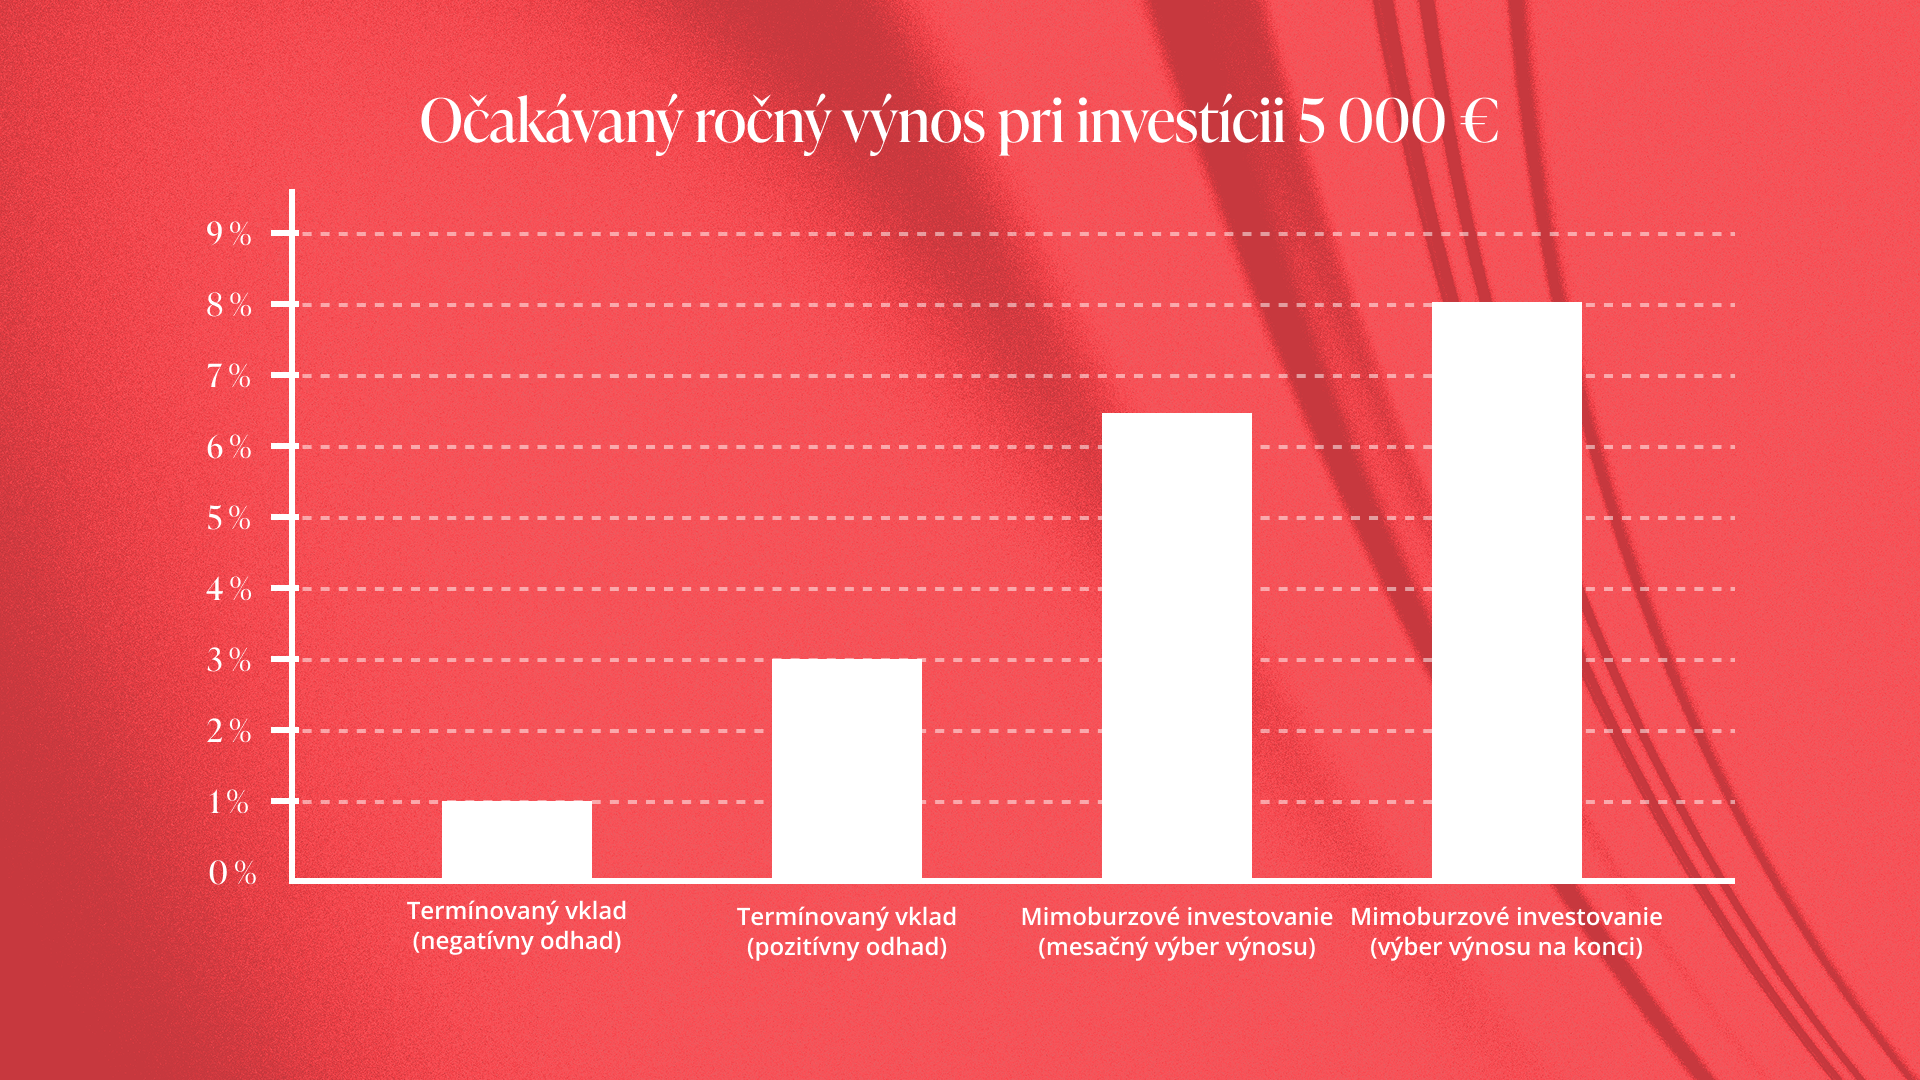
S modelom, ktorý prináša Zinc Euro, si viete vybrať pravidelný mesačný príjem. Tieto priebežné splátky môžete buď použiť na bežnú spotrebu, alebo reinvestovať späť do nových úverov. Tým aktivujete takzvaný zložený úrok, ktorý v dlhodobom horizonte dramaticky zvyšuje celkovú ziskovosť vášho portfólia.
Navyše, u nás v Zinc Euro platí, že aj pri predčasnom ukončení investovania vám už zarobený úrok ostane.
Ako je to s rizikom?
Je pravda, že termínované vklady sú kryté Fondom ochrany vkladov a robustným bankovým dohľadom, čo ich robí mimoriadne bezpečnými. V mimoburzovom sektore toto krytie neexistuje, ale platforma Zinc Euro ho nahrádza sofistikovaným riadením rizika a odkupom zlyhaných pôžičiek.
V prípade našej platformy si zakladáme na prísnom skóringu žiadateľov o pôžičku, aby sme zaistili, že budú schopní svoje záväzky riadne splácať. Rozložením investície na stovky drobných pôžičiek sa navyše dosiahne extrémna diverzifikácia. Preto, ak by aj jeden dlžník zlyhal, výnosy od ostatných to vykompenzujú.
Termínovaný vklad má síce svoje miesto, no ak hľadáte nástroj na reálne budovanie majetku a chcete, aby vaše peniaze skutočne pracovali pre vás, a nie pre banku, mimoburzové investovanie v Zinc Euro je dnes logickou a modernou voľbou.